

Forsikring af værktøj og specialudstyr: Forstå forskellen på maskiner og håndværktøj
Værktøj er ikke bare værktøj, når det skal forsikres. Ejerskab, værdi, anvendelse og opbevaring kan være lige så afgørende som navnet på udstyret. Derfor bør virksomheden være bekendt med policens definitioner, før en varebil bliver tømt, en målekuffert forsvinder fra byggepladsen eller en stationær maskine bliver ramt af en brand eller en anden skade.
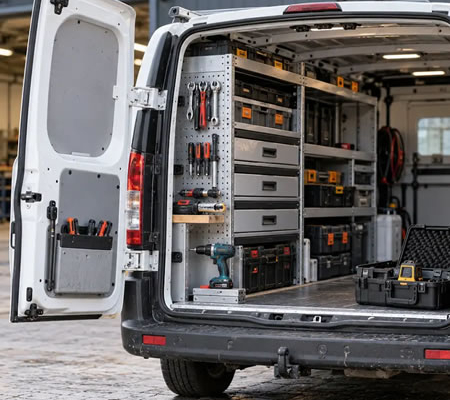 En håndværksvirksomheds udstyr spænder vidt, fra en skruetrækker til en minigraver. Herimellem ligger batteridrevet elværktøj, svejseudstyr, måleinstrumenter, tablets, stilladser og meget andet. Alt sammen noget som har en stor og vigtig rolle i virksomhedens erhvervsudøvelse, som gerne skal kunne foregå uforstyrret og uden ventetid, selvom en varebil skulle blive udsat for tyveri i weekenden eller containeren på byggepladsen er brudt op og tømt for værdier.
Hvordan værktøj og maskiner forsikres, varierer fra forsikringsselskab til forsikringsselskab, men typisk hører udstyret under virksomhedens løsøreforsikring. Spira Forsikrings løsøreforsikring til værktøj og materialer kan omfatte maskiner, værktøj og redskaber som en naturlig del af virksomhedens løsøre. Afhængigt af den valgte løsning kan det forsikrede løsøre blandt andet være dækket ved brand, tyveri og vandskade. Forsikringen tilpasses altid virksomhedens konkrete forsikringsbehov, som altid vil fremgå af policen og forsikringsbetingelserne. Det er også på policen, at de valgte forsikringssummer og eventuelle tilvalgsdækninger vil fremgå.
Dækker en løsøreforsikring til håndværkere medarbejderens eget værktøj?
Nej, en standard løsøreforsikring dækker virksomhedens egne genstande, værktøj og driftsudstyr. En normal løsøreforsikring dækker ikke det værktøj som tilhører medarbejderne privat.
Der findes dog undtagelser. Hvis det mellem arbejdsgiver og medarbejder er aftalt, at medarbejderen selv må medbringe sit private værktøj, kan man aftale en udvidelse af erhvervsløsøreforsikringen med sit forsikringsselskab, så løsøreforsikringen også dækker medarbejdernes private værktøj, når det benyttes under virksomhedens drift. Det kunne være specialfremstillet værktøj, værktøj som er tilpasset medarbejderens individuelle behov eller lignende situationer.
Det samme gælder lånt, lejet eller leaset udstyr som indgår i virksomhedens drift. Erhvervsløsøreforsikringen dækker som udgangspunkt disse genstande, som om de tilhørte virksomheden selv. Det er altid vigtigt at kontrollere en lejekontrakt for eventuelle forsikringsmæssige forpligtelser under lejeperioden. Lejekontrakten kan samtidig placere et ansvar for det lejede hos lejeren. Det bør derfor afklares skriftligt, før udstyret tages i brug, ikke først når udlejer og virksomhed begynder at diskutere erstatningen.
Ejerskab: virksomhed, medarbejder, leje eller lån
Opstil nogle enkle regler for privat værktøj på arbejdspladsen. Registrér ejer, fabrikat, model, serienummer og anslået værdi, og skriv hvem der bærer risikoen ved tyveri og anden skade. Hvis virksomheden refunderer medarbejderens tab, betyder det ikke i sig selv, at forsikringsselskabet gør det. Refusionsaftalen og forsikringsdækningen er to forskellige forhold.
Gem også dokumentation for, at genstanden faktisk var på arbejdsstedet eller i virksomhedens varetægt. En mundtlig oplysning om en dyr maskine er sværere at efterprøve end en inventarliste med foto, serienummer, kvittering og udleveringsdato.
Hvad er skellet mellem maskiner og værktøj i en erhvervsforsikring?
Der findes ikke ét universelt skel mellem maskiner og værktøj i en erhvervsforsikring. Policens definitioner, udstyrets funktion og den valgte dækning afgør, hvilken kategori en genstand hører til.
I daglig tale vil en hammer være håndværktøj, en batteridrevet skruemaskine være elværktøj og en stationær formatsav være en maskine. Men grænsen bliver hurtigt uklar. En transportabel kompressor, en mobil lift eller et avanceret måleinstrument kan være arbejdsudstyr, løsøre, teknisk udstyr eller en særskilt forsikringsinteresse, alt efter genstandens beskaffenhed.
Hos Spira Forsikring vil flytbare ting som inventar, maskiner, værktøj og udstyr altid indgå som løsøre, mens indregistrerede køretøjer og faste bygningsinstallationer falder uden for definitionen af løsøre. Det illustrerer, hvorfor en virksomheds interne bedømmelse af f.eks. “maskinpark” ikke kan stå alene, men skal suppleres af en konkret vurdering af løsøret.
| Kategori | Typiske eksempler | Det bør virksomheden afklare |
|---|---|---|
| Håndværktøj | Hammere, tænger, skruetrækkere, håndsave og topnøglesæt | Ejerskab, samlet værdi, opbevaring, tyverisikring og om medarbejderens eget værktøj er medtaget |
| El- og specialværktøj | Boremaskiner, sømpistoler, svejseudstyr, termiske kameraer og måleinstrumenter | Enkeltværdi, serienummer, anvendelse, transport, tyverisikring og eventuelle beløbsgrænser |
| Maskiner og andet arbejdsudstyr | Stationære træbearbejdningsmaskiner, kompressorer, lifte, minigravere, arbejdsmaskiner og andet produktionsudstyr | Om udstyret er løsøre, registreret køretøj, lejet materiel eller en fast installation |
| It- og dokumentationsudstyr | Bærbare computere, tablets, scannere og kalibreringsudstyr | Dækning af data, software og fysisk udstyr samt placering og krav til sikkerhedskopiering m.m. |
Tabellen er en arbejdsliste, ikke en facitliste. Det vigtigste er at få hver væsentlig genstand knyttet til den rigtige forsikring og det relevante dækningsomfang. Spørg især til udstyr, der kan registreres som køretøj, er boltet fast i bygningen, er monteret permanent i en varebil eller har en højere enkeltgenstandsværdi end virksomhedens øvrige værktøj.
Værdi: Se på genanskaffelsen, ikke kun købsprisen
Genanskaffelsesprisen fortæller ikke altid, hvad virksomheden skal bruge for at komme videre efter en skade. Ældre værktøj kan være afskrevet i regnskabet, men stadig koste et betydeligt beløb at erstatte. Omvendt kan en brugt maskine være forsikret efter et andet værdi- eller erstatningsprincip end nyanskaffelsesprisen. Police og betingelser regulerer derfor, om løsøregenstande opgøres til nyværdi eller dagsværdi.
Vær omhyggelig, når den samlede værdi af løsøre skal beregnes og fastsættes. En enkelt batterimaskine betyder selvfølgelig ikke så meget, men mange løbende indkøb kan over kort tid gøre inventarlisten dyrere. Sammenhold derfor mindst én gang om året værdien af værktøj, maskiner, lager og øvrigt løsøre med forsikringssummen på policen. Større indkøb eller bevægelser i værdien af virksomhedens løsøre bør udløse en ekstra kontrol af policen forsikringssum med det samme.
Placering: værksted, varebil, byggeplads og transport
En genstand kan være korrekt værdiansat og registreret og alligevel være uden for forsikringsdækningen på det sted, hvor skaden sker. De fleste løsørepolicer tager udgangspunkt i et forsikringssted, mens udstyr på byggepladser, under transport eller midlertidigt hos en kunde ofte er omfattet af særlige beløbsgrænser og sikkerhedskrav som skal være opfyldt for at opnå forsikringsdækning.
Tyveri fra en aflåst varebil, som står parkeret hos en medarbejder natten over, behandles anderledes end et indbrud i en bygning på forsikringsstedet. Kontrollér derfor altid forsikringsselskabets krav til låse, alarmer, nøgler, synlig opbevaring og tidspunkt, når forsikringsaftalen indgås. Notér også, om løsøre ofte flyttes mellem biler, skiftende arbejdspladser og forsikringsstedet, så undgår du ubehagelige overraskelser, når skaden sker.
Hvordan fungerer forsikring af specialværktøj til erhverv?
Forsikring af specialværktøj til erhverv fungerer bedst, når udstyret er identificeret med korrekt værdi, ejer, anvendelse og opbevaring, og når eventuelle beløbsgrænser, selvrisici og til- og fravalg er aftalt på forhånd.
Specialværktøj kan oppebære en høj værdi uden at synes af meget. Et termisk kamera, et kalibreringsinstrument eller en diagnoseenhed kan koste mere end en hel reol med håndværktøj. Det øger behovet for at kontrollere både om den samlede forsikringssum er høj nok og om der optræder en maksimal erstatning pr. genstand, om der er krav til tyverisikring og/eller krav til hvor løsøret må opbevares.
I Spira Forsikring tilpasses løsøreforsikring altid til virksomhedens konkrete forhold og forsikringsbehov. Særskilt dyre løsøregenstande, som fx måle- og specialudstyr skal derfor italesættes og beskrives samt værdisættes særskilt, så det sikres, at genstandene er omfattet af den valgte løsning.
Beskriv og vurder også altid, hvad specialudstyret bruges til. Et instrument, der kun anvendes på forsikringsstedet, er en anden risiko end det samme instrument, som flyttes med rundt på skiftende arbejdspladser. Er udstyret specialbygget (prototype), bør virksomheden dokumentere komponenter, arbejdstid og forventet genanskaffelsestid. Er udstyret leaset, skal forsikringskravene i leasingaftalen dækkes af den valgte forsikringsløsning.
Overvej desuden følgetabet ved lang leveringstid og om der kan opstå et egentligt driftstab efter en dækningsberettiget skade. Selve løsøregenstanden dækkes under den relevante udstyrsdækning, mens tabt dækningsbidrag eller ekstraudgifter til midlertidigt leje af tilsvarende lokaler og udstyr kræver andre dækninger og opfyldelse af særlige betingelser. En dyr måleenhed kan altså give flere forskellige økonomiske problemer, selv om den fysiske skade eller tyveri kun rammer måleenheden.
Sådan dokumenterer du værktøj før en skade
God, struktureret og digital dokumentation gør det lettere at fremvise, hvad virksomheden ejede eller havde i sin varetægt af løsøre, hvad det var værd, og hvor det befandt sig når der sker en skade. Dokumentationen gør det meget lettere og smidigere at opgøre et erstatningskrav, når der ikke er det mindste tvivl om hvor meget løsøre der f.eks. er stjålet.
- Opret et inventarregister. Del udstyret i håndværktøj, el-værktøj, maskiner, specialudstyr, it og lejet eller lånt materiel.
- Registrér serienumre og fotos. Fotografér både hele genstanden og typeskiltet, og gem materialet uden for det sted, hvor udstyret opbevares.
- Gem købs- og værdidokumentation. Saml fakturaer, garantibeviser, leasingaftaler og vurderinger af eventuelt specialbygget udstyr.
- Markér ejerskab og bruger. Angiv om genstanden ejes af virksomheden, en medarbejder eller en ekstern part, og hvem der normalt har den med.
- Notér placering og sikkerhed. Beskriv opbevaring i værksted, bil eller på byggeplads samt relevante låse, alarmer og udleveringsrutiner.
- Opdatér efter køb og mindst årligt. Sammenhold registerets genanskaffelsesværdier med police, forsikringssummer og beløbsgrænser, hver gang udstyrsparken ændrer sig væsentligt og mindst en gang årligt.
Fem spørgsmål til den årlige gennemgang
En kort kontrol kan begynde med fem spørgsmål: Ejer vi alt det udstyr, der står på listen? Er de største enkeltværdier og den samlede genanskaffelsesværdi korrekte? Er værktøj i biler, under transport og på byggepladser omfattet? Har vi særlige genstande, registrerede køretøjer eller faste installationer, som kræver en anden dækning? Og har nye medarbejdere taget privat værktøj med uden en skriftlig aftale?
Svarene bør føre til en opdateret inventarliste og konkret opdatering af den gældende forsikringspolice. Målet er ikke at presse alt udstyr ind under én betegnelse, men at sikre, at ejerskab, kategori, værdi og placering er omfattet af forsikringsdækningen. Det er langt lettere at rette en uklarhed og opnå en god forventningsafstemning ved skrivebordet end efter et indbrud eller en totalskade.

